U mladších školáků má hotovost pořád velkou výhodu. Dítě peníze vidí, může si je přepočítat a lépe chápe, že když je utratí, v peněžence už nejsou. Pro první kapesné, školní výlet nebo drobné nákupy ve školním bufetu je hotovost stále velmi názorná.
Dětský účet zase odpovídá tomu, jak se dnes běžně platí. Dítě se naučí používat kartu, sledovat zůstatek a chápat, že platba mobilem nebo kartou není neomezený zdroj peněz. Nejlepší varianta proto většinou není pouze hotovost ani pouze účet, ale jejich rozumné spojení.
Kdy stačí kapesné v hotovosti
Hotovost dává smysl hlavně u menších dětí, které se teprve učí základům hospodaření. Pokud dostanou padesát nebo sto korun na týden, rychle vidí, kolik jim zbývá. To je pro finanční návyky důležité, protože číslo v aplikaci může být pro dítě příliš abstraktní.
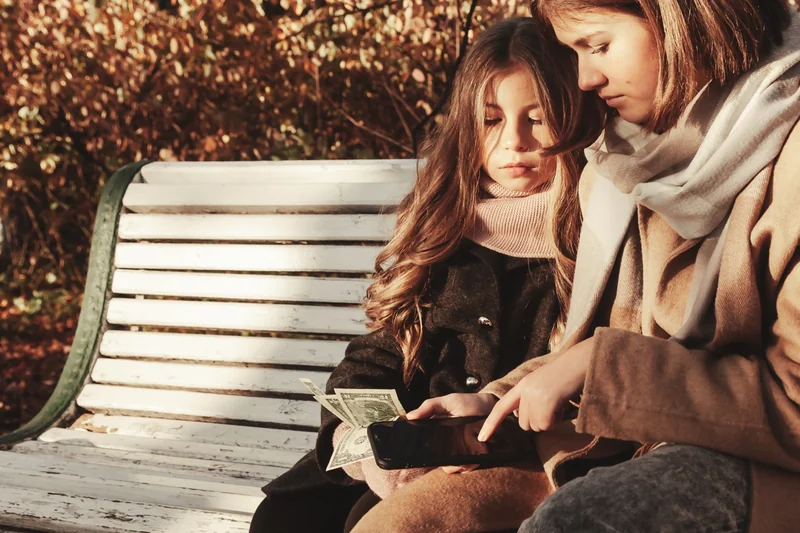
Hotovost se hodí také tam, kde dítě platí malé částky a nepotřebuje kartu. Třeba na školní akci, menší nákup nebo kapesné na výlet. Rodič má ale menší přehled o tom, za co dítě peníze utratilo. Pokud se hotovost ztratí, nedá se zablokovat jako karta.
- Výhoda hotovosti: dítě lépe vidí, že peníze ubývají.
- Nevýhoda hotovosti: při ztrátě se peníze většinou nevrátí.
- Vhodné použití: menší kapesné, školní výlet nebo drobné nákupy.
Kdy se vyplatí dětský účet
Dětský účet se hodí ve chvíli, kdy už dítě dostává pravidelné kapesné, jezdí samo do školy nebo začíná nakupovat bez rodiče. Rodič může posílat peníze převodem, sledovat platby a nastavit limity. U některých bank lze upravit limit karty přímo v aplikaci, což se hodí třeba před školním výletem.
Účet má smysl i jako trénink zodpovědnosti. Dítě se učí, že karta má pravidla. Pokud utratí kapesné během dvou dnů, další peníze nepřijdou hned jen proto, že účet existuje. Právě pravidelnost a jasná dohoda jsou důležitější než samotný produkt.
Jak nastavit první kartu pro dítě
První karta by neměla mít vysoké limity. Začněte nízko a upravujte je podle věku, chování dítěte a situace. Jiný limit stačí na běžný týden ve škole, jiný na tábor nebo delší výlet. Vždy je dobré vysvětlit, že karta není náhrada domluvy s rodičem.
- Nastavte nízký denní limit pro platby.
- Omezte výběry z bankomatu, pokud je dítě nepotřebuje.
- Zapněte notifikace k platbám.
- Domluvte pravidla pro online nákupy.
- Ukažte dítěti, jak kartu zablokovat nebo komu zavolat při ztrátě.
Pro výběr vhodného účtu nebo karty se hodí projít přehled účtů a karet. Pokud chcete dítěti odděleně ukládat peníze na delší dobu, navazuje také srovnání spoření.
Proč je kombinace často nejlepší
Kombinace hotovosti a účtu dítě naučí dvě různé věci. Hotovost pomáhá pochopit hodnotu peněz fyzicky. Účet zase učí moderní placení, přehled o zůstatku a práci s limity. Dítě se tak nepohybuje jen v jednom světě, ale postupně si zvyká na obě formy placení.
Prakticky to může vypadat jednoduše. Menší část kapesného dostane dítě v hotovosti na drobnosti. Zbytek pošlete na účet, kde si může peníze šetřit nebo používat kartu podle pravidel. U starších školáků může být poměr opačný, většina peněz na účtu a menší část v peněžence.
Jak dítě učit hospodařit s kapesným
Samotný dětský účet finanční gramotnost nevyřeší. Stejně tak nestačí jen dávat hotovost bez vysvětlení. Důležité je mluvit s dítětem o tom, na co peníze má, kdy dostane další kapesné a co se stane, když je utratí dřív.
Pomáhá rozdělit kapesné na běžné utrácení a spoření na větší přání. Dítě si může vybrat, jestli si koupí drobnost hned, nebo si část odloží. Právě odložená spotřeba je návyk, který se hodí i v dospělosti. Další obecné tipy k práci s penězi najdete v článku Jak šetřit peníze.
Kdy s účtem ještě počkat
Dětský účet nemusí být nutný hned v první třídě. Pokud dítě ještě neumí dobře počítat, ztrácí věci nebo nerozumí tomu, že platba kartou odečítá skutečné peníze, klidně začněte hotovostí. Účet může přijít později, až bude dávat praktický smysl.
Stejně tak není potřeba zakládat účet jen kvůli bonusu od banky. Bonus může být příjemný, ale rozhodovat by měly hlavně limity, přehlednost aplikace, kontrola rodiče a jednoduchost používání. Účet má pomáhat dítěti učit se s penězi, ne přidávat rodičům další starost.
Shrnutí: U otázky dětský účet vs. hotovost bývá pro školáka nejlepší kombinace. Hotovost pomáhá pochopit hodnotu peněz, dětský účet učí moderní placení a práci s limity. Začněte malými částkami, nastavte jasná pravidla a přizpůsobujte kapesné věku dítěte.